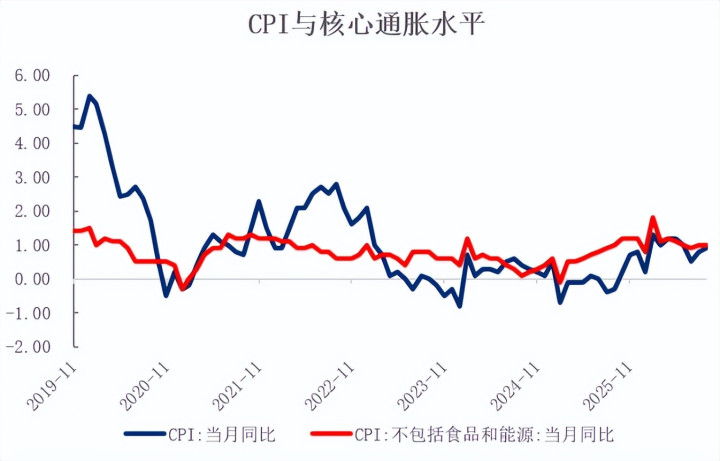
物价指标值得重视十倍杠杆炒股,9月CPI同比只涨了0.9%,而PPI同比已经蹿到5.0%。这两个价格信号之间的剪刀差扩大到4.1个百分点,正在成为中国货币政策最核心的议题。
10月15日,曼谷。潘功胜在G20财长和央行行长会议上说了一句值得细品的话:全球失衡不能依靠汇率调节。他同时重申,央行将继续实施好适度宽松的货币政策。 这两句话放在一起读,就能一窥货币政策方向。汇率调节失衡,本质上是通过外汇占款被动投放基础货币,外部顺差越大,国内流动性越充裕。这条路走不通的时候,基础货币投放的锚就必须换。换什么?结构性货币政策工具。
2008年那次“适度宽松”,政策等经济出了大问题才被动出手。这次不一样。GDP增速目标设在4.5%到5%之间,社融和M2增速都处于宽松状态,政策继续加码的意图指向一个更深层的目标:重构基础货币的投放渠道,把信用创造的主动权从外部失衡手里拿回来。 我的判断很明确:2008年的适度宽松是被动救急,这次是主动调结构。理解这个区别,才能看清这一轮政策红利会往哪个方向流动。
先看物价数据传递出的信号。今年3月PPI同比上涨0.5%,结束了连续41个月的负增长。到9月份,PPI同比涨幅扩大到5.0%,环比上涨1.2%,能化链条贡献最大,AI等新动能行业也在提供结构性支撑。工业品价格从深度通缩中爬出来,说明生产端确实在回暖。但CPI的表现完全是另一回事。9月CPI同比仅上涨0.9%,核心CPI同比上涨1.0%,涨幅与上月相同。消费品价格和服务价格加在一起,涨幅都没有超过1%,距离2%的政策目标还有相当距离。 更深的问题在于这轮PPI回升的驱动力。美伊冲突导致国际原油价格整体飙升,能源化工、黑色有色金属等上游资源品行业价格抬升,输入性通胀是主要推手。上游成本向下游传导存在时滞,效应还在逐步稀释。PPI反弹的持续性取决于国际大宗商品价格能否维持高位,这本身就带着不确定性。国内定价的黑色金属、非金属矿物制品等行业价格涨幅相对温和,说明内需驱动的涨价动力仍然偏弱。 生产端在复苏,消费端却跟不上。PPI和CPI之间这个不断扩大的剪刀差,意味着企业成本在上升,但终端价格传导不出去。企业利润被两头挤压,投资意愿自然起不来。居民看到物价不涨,收入预期也不强,消费更不敢动。央行把“物价合理回升”放在货币政策的重要考量位置,针对的正是这个循环。
居民端的预防性储蓄行为加剧了这个循环的惯性。到2025年,居民存款相当于GDP的118%左右,超过80%的受访者表示更倾向于储蓄而非消费。2026年一季度居民新增存款约7.68万亿元,储蓄率达到GDP的43%,远高于全球26%的平均水平。利率在降,储蓄却在升。摩根士丹利首席中国经济学家邢自强指出,这些额外储蓄大部分是预防性的,源于收入前景的不确定性。物价长期偏低叠加收入预期不稳,让居民把自己变成了保险公司,宁可少花钱也要多存钱。这种心理一旦固化,单靠降息很难扭转。
那为什么还要用“适度宽松”这个14年没出现过的表述?因为常规的稳健基调已经不够用了。过去几年央行做了大量宽松动作,18次下调存款准备金率,政策利率累计下调1.15个百分点,企业贷款利率和个人房贷利率分别下降2.5个和2.7个百分点。按人民币贷款余额270万亿匡算,每年为贷款主体节约利息支出超过6万亿元。力度不算小,但物价还是没起来。
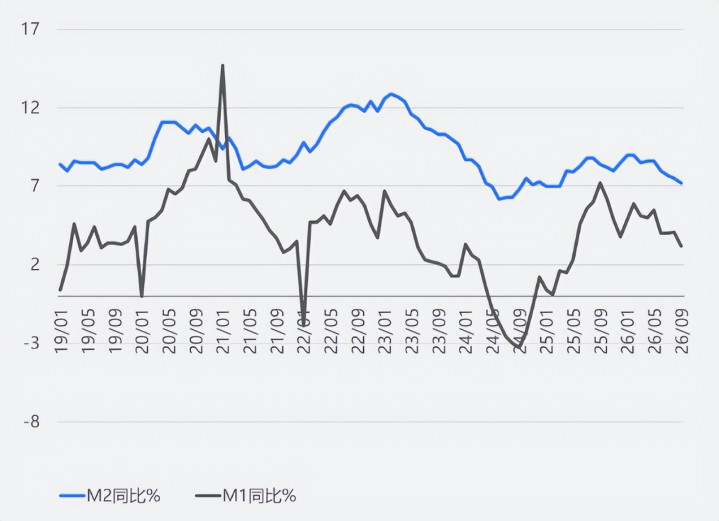
问题出在传导环节。当前M1增速偏低,与M2增速之间存在明显的剪刀差,资金活化程度不足。银行间市场流动性充裕,但实体信贷需求偏弱,宽货币向宽信用的传导通道不够通畅。钱在金融体系里转,流不到实体经济最需要的地方去。这时候政策需要的不是更大的总量投放,而是更精准的传导机制。
1月末各项结构性货币政策工具规模约5.5万亿元,占央行总资产约11%。结构性工具已经成为央行投放基础货币的主渠道之一,这和2008年那次全面降准降息、大水漫灌式的宽松完全不同。9月29日央行打出的一组工具组合拳,恰好说明了这个转向。下调PSL利率0.25个百分点,一年期PSL利率从1.75%降至1.5%,将“六张网”建设纳入PSL支持领域,科技创新和技术改造再贷款额度增加2000亿元,支持比例从60%提高到100%,支农支小再贷款额度增加5000亿元,其中民营企业再贷款额度增加3000亿元。
科创再贷款支持比例从60%提到100%这个动作,需要仔细研究。过去银行投放一笔科技型企业贷款,只有六成资金由央行提供,剩下四成得自己想办法。银行要算资金成本、资本占用、风险拨备,中小科技企业缺抵押、缺信息,银行放贷意愿自然不高。支持比例提到100%之后,银行的资金成本、资本占用、风险压力同步下降。中国首席经济学家论坛理事长连平对此评价很高,认为这是本次政策的重大机制优化,银行信贷投放的资金成本、资本占用、风险压力将显著下降,有望撬动更多企业参与设备更新与技术改造投资。央行用全额资金支持银行去做科技型中小企业贷款,这种机制设计过去没有出现过。 PSL利率下调并将“六张网”建设纳入支持领域,解决的是另一个问题。水网、新型电网、算力网、新一代通信网、城市地下管网、物流网,这些领域投资规模大、建设周期长、外部性强,商业性金融独立支撑的难度很高。招联首席经济学家董希淼的分析切中要害:单纯依靠商业性金融易出现期限与风险不匹配,需要政策性金融先行引导。PSL利率下调0.25个百分点,直接降低政策性银行负债成本,增强其以较优惠利率向实体经济和国家战略领域投放中长期信贷的能力。
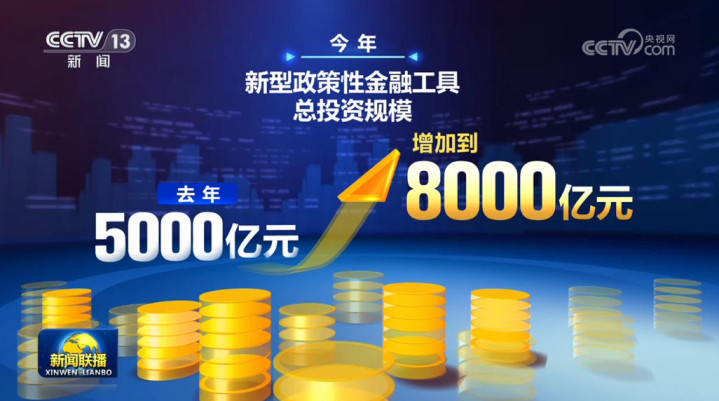
把这几项工具放在一起看,政策意图就清楚了。PSL主攻中长期重大基础设施,科创再贷款主攻产业升级和设备更新,支农支小再贷款托底民营小微和涉农主体。连平把这套分工概括得很精准:PSL拉动政府主导、社会参与的网络型新基建,科创再贷款支持产业转型,支农支小再贷款托底微观经营主体。这套组合拳的思路是分渠道、分对象,把资金精准送到该去的地方。 2008年的总量宽松是大水漫灌,钱主要流向房地产和基建,房价随后大幅上涨。这次的结构性工具是精准滴灌,央行刻意避开了那条路。 准备金制度的中长期改革,是理解这轮政策深度的另一个关键线索。当前金融机构加权平均存款准备金率约为6.3%,理论上还有两次50个基点的下调空间。但部分城商行、股份制银行的准备金率已经降至5.5%,再经历一轮降准就触达了5%的隐性下限。这个5%的红线并非法律或规章层面的硬性约束,而是近年来央行降准操作中形成的一种市场共识。 若红线不打破,未来降准将仅覆盖国有大行,总量宽松功能的发挥会受到明显限制。华创资管的分析指出了这个现实紧迫性。央行去年5月已将汽车金融公司、金融租赁公司的存款准备金率从5%调降至零,释放了一个重要信号:银行法定准备金率向下突破5%并非不可能。随着宏观审慎管理体系的建立,银行流动性、资本充足率等指标已形成多重约束,法准率通过锁定流动性来保证银行兑付能力的原始功能已经弱化。从流动性调节的有效性出发,法准率红线理论上可以更低。这个制度调整的讨论本身,就说明央行的政策框架在从数量型调控向价格型调控转轨。
财政和货币的协同力度也在加大。今年赤字率安排在4%左右,赤字规模5.89万亿元,超长期特别国债1.3万亿元,地方政府专项债券4.4万亿元,一般公共预算支出规模首次达到30万亿元。1000亿元财政金融协同促内需专项资金,组合运用贷款贴息、融资担保、风险补偿等工具,和央行的结构性货币政策形成配合。潘功胜明确提到,将加强货币政策与财政政策在贴息、担保和风险成本分担等方面的协同配合,放大政策效果。财政负责把钱花出去,货币负责把融资成本降下来,两边一起发力,才能把物价和预期同时托起来。 外部环境也在给国内政策创造窗口。美联储处于降息通道,人民币汇率比较稳定,汇率对货币政策的约束在减弱。邹澜在国新办发布会上对此的判断很清晰:外部约束方面,人民币汇率比较稳定,美元处于降息通道,总体看汇率不构成很强约束。内部约束方面,2025年以来银行净息差连续两个季度保持在1.42%,出现企稳迹象,今年还有规模较大的三年期及五年期长期存款到期重定价,这些都在为降息创造空间。东方金诚首席宏观分析师王青判断,年内央行有可能下调政策利率20到30个基点,降息幅度会高于2025年的10个基点。
14年前那次适度宽松,政策等经济出了大问题才出手,目标是稳住增长底线。这次不一样。经济增速目标设在4.5%到5%之间,一季度社融增速8.2%、M2增速9%,社会融资条件已经处于宽松状态。央行继续加码适度宽松,目标是把物价从偏低区间拉回来,把经济循环从“低物价、低预期、低消费”的惯性中拽出来。这是主动的结构性调整,着眼的是中长期增长动力的切换。 央行已经在几个关键维度上把框架搭好了。结构性工具占比升到总资产的11%,准备金制度在探讨突破5%红线,财政货币协同从口号进入贴息担保的实操层面,外部汇率约束在减弱。这些条件叠加在一起,意味着后续政策空间比表面看到的要大。 对普通人和企业来说,物价合理回升意味着现金购买力在缓慢下降,存款利率在走低,资产配置的紧迫性比过去更强。结构性工具精准滴灌意味着钱不会漫无目的地流,科技、绿色、普惠这些方向会持续获得低成本资金支持。央行已经把水引到了这些渠道的入口,能不能接到水,取决于你站在哪个位置。政策的方向已经划清楚了,剩下的就看个人的判断和行动。#头条精选-薪火计划#
文 | 贺念慈 武汉大学区域经济学博士研究生十倍杠杆炒股
文章为作者独立观点,不代表实盘配资网_正规实盘配资_实盘配资门户观点